「トルネコの大冒険 不思議のダンジョン ちょっとステキなリマスター」が発売されました。9月9日のニンテンドーダイレクトで発表され、日付が変わった9月10日に配信が始まりました。
ローグライクゲームの原点といえる作品です。風来のシレンシリーズと同じく、私もかなり遊びました。
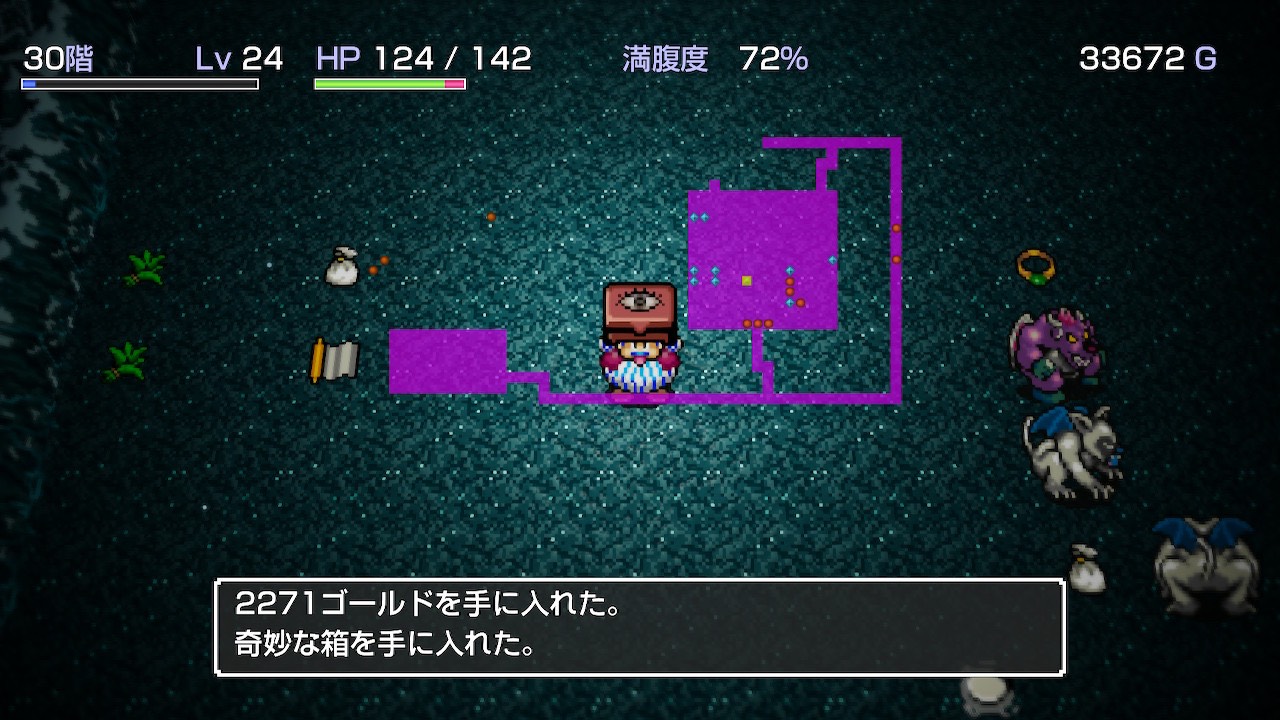
発売直後は操作性の面でアプデを望む声があったので、しばらく様子見していましたが、結局待ちきれずSwitch版を買いました。幸せの箱と奇妙な箱は、ひとまず取りました。次はもっと不思議のダンジョンで99階を目指します。
妻も、狩野英孝さんの実況動画を観て遊びたくなったそうです。試しにちょっと不思議のダンジョンをやってもらったら、一発でクリアしていました。センスがあります。幸せの箱にも、すぐ手が届きそうです。
さて、ゲーム制作や実況配信を仕事にしている人にとって、ゲーム機やソフトは経費になるのか。個人と法人に分けて整理したいと思います。
個人は「仕事で使う割合」で分ける
出発点は、仕事に必要な支出かどうかです。
ゲーム制作をしている人が、他社のゲームで操作感や難易度の付け方を研究する。これは仕事の一部と考えられます。その目的で使う部分は、一般に必要経費に入れてよいと考えます。
ただ、ゲーム機は私生活でも使いやすい物です。仕事と私用の両方にかかる支出は、税法では「家事関連費」と呼ばれます。家事関連費は、仕事に必要な部分がはっきり区分できる場合に限り、その部分だけを経費にできます。
そのため、仕事で使う割合に応じて按分するのが原則です。仕事場に置いて仕事だけに使う専用機であれば、全額を経費にできる余地もあります。
本体価格は、一般に10万円未満です。10万円未満の資産は、何年かに分けて経費にする必要がありません。使い始めた年に、按分後の金額をまとめて経費にします。10万円未満かどうかは、按分前の本体価格で判定します。
割合の根拠は、記録で残しておく
按分で難しいのは、割合の決め方です。決まった計算式はありません。そのため、後から「なぜこの割合か」を説明できる材料が肝要です。
たとえば、本体に残るプレイ記録です。どのソフトのどの場面を参考にしたかという研究メモもあるとよいかと思います。ソフトは、研究用に買ったものと娯楽で遊ぶものを分けておきます。研究用は経費にし、娯楽用は経費にしない。
とはいうものの、研究のつもりで始めても、面白ければ手が止まりません。遊んでいるうちに気づきが生まれることもありますので、自分なりの基準を決めて記録で裏付けるほうがよいと思います。現実的には、そこが落としどころだと感じています。
実況者や配信者は、配信記録が根拠になる
ゲーム実況や配信を仕事にしている人は、事情が少し違います。ゲームを遊ぶ姿そのものが売り物だからです。
配信や動画で使ったソフトは、仕事との結び付きが分かりやすいといえます。配信のアーカイブや投稿履歴が、そのまま使用の記録になります。制作者の研究メモよりも、客観的な裏付けを残しやすい立場です。
一方で、配信に一度も出てこないソフトは私用と見られやすくなります。配信外で家族と遊ぶ時間も同じです。本体を按分するときは、配信や収録に使った時間とそれ以外の時間の比率が、一つの目安になるでしょう。
注意したいのは、収入がほとんどない段階です。趣味の延長と見られる場合、多くの場合は事業ではなく雑所得として扱われます。雑所得でも経費は差し引けます。ただし、赤字を給与など他の所得と相殺することはできません。
法人は「誰のために使っているか」が問われる
法人でも、仕事に必要かどうかという考え方は同じです。法人名義で購入し、事業に使うのであれば、損金の額に算入されます。10万円未満なら、使い始めた期にまとめて損金にできる点も個人と同じです。
個人と違うのは、按分という発想が基本的にない点です。法人には私生活がありません。そのため、支出は原則として事業のためのものとして扱われます。
ただし、法人で買ったゲーム機を社長が自宅で家族と遊んでいる場合などは、そのゲーム機は役員への給与を現物で渡したものと見られます。役員への給与は、毎月同額などの条件を満たさないと損金の額に算入されません。結果として損金にならず、源泉徴収の問題が生じることもあります。
法人で問われるのは、「何割が仕事か」ではなく、「事業のためか、役員個人のためか」です。