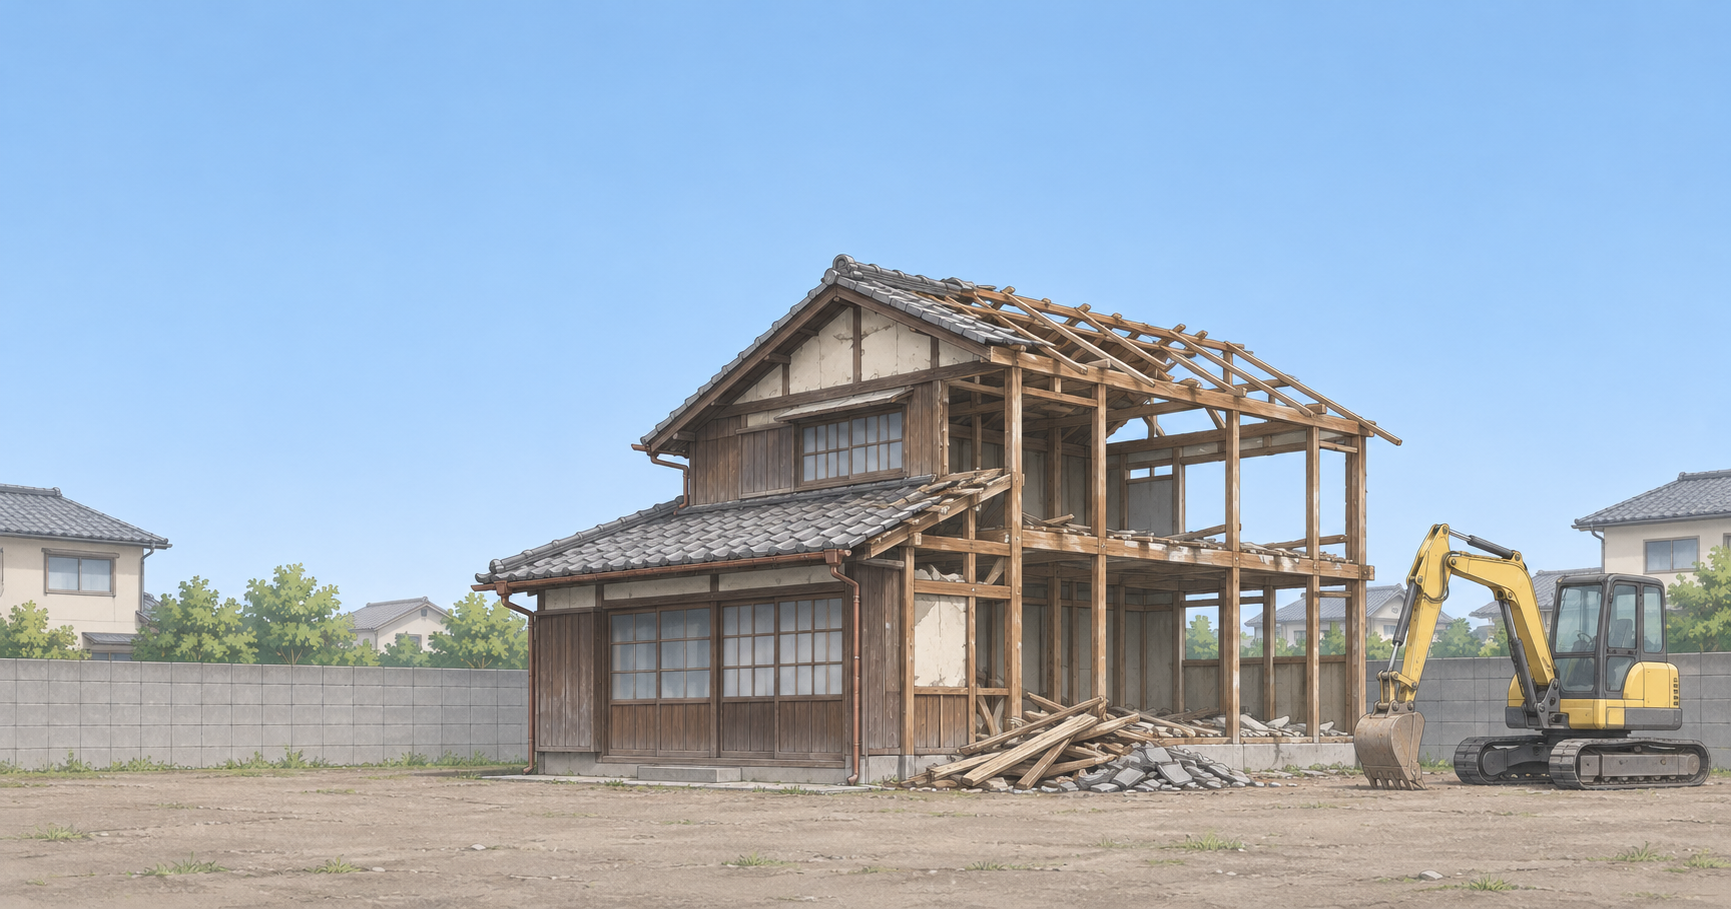
先般、税務相談を受けていた際に相続した実家の売却の話がありました。売った相手は不動産業者で、建物は業者が取り壊したそうです。ご相談者は、自分で壊していない以上、空き家の特例は使えないものと考えておられました。
これは改正前のルールです。令和6年1月1日以後の売却であれば、買主が取り壊した場合でも、特例を使える可能性があります。
空き家特例のおさらい
正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます(租税特別措置法35条)。
亡くなった親が一人で住んでいた家を相続して売ったとき、売却益から最高3,000万円を差し引ける制度です。売却益にかかる税金は、多くの場合おおむね20%です。控除を満額使えれば、税額で600万円前後の差になります。
対象になるのは、昭和56年5月31日以前に建てられた家です。マンションのような区分所有の建物は外れます。相続の直前に、亡くなった方以外に住んでいる人がいなかったことも必要です。相続から売却までの間に、貸したり自分で住んだりしていないこと、売却代金が1億円以下であることも条件です。売る時期は、相続開始から3年を経過する日の属する年の12月31日までです。
古い家は耐震性が足りないことが多いため、耐震改修をするか、取り壊すことが求められています。
以前は「売る前に、売主が壊す」が条件だった
令和5年12月31日までの売却では、売主自身が、売る前に耐震改修か取壊しを済ませておく必要がありました。
一方で、相続した古い家は、古家付きのまま業者に売ることが多いと思います。業者が建物を壊し、更地にして次の買主に売るという流れです。この場合、壊すのは業者であって売主ではありません。そのため、改正前は特例を使えませんでした。
特例を使いたければ、売主が自分で解体業者を探し、費用を負担して、更地にしてから売る必要がありました。
令和6年からは、買主が壊してもよい
令和5年度の税制改正で、この点が見直されました。令和6年1月1日以後の売却では、買主が、売った年の翌年2月15日までに取壊しか耐震改修をすれば、売主は特例を使えます。
たとえば令和8年10月に古家付きで売り、業者が令和9年2月15日までに建物を取り壊せば、令和8年分の確定申告で特例の対象になります。
同じ改正で、家と土地を相続した人が3人以上いる場合、控除額は1人あたり2,000万円に下がりました。こちらもあわせて押さえておく必要があります。
改正から3年近くたちますが、相談会などでのやり取りから、この見直しは一般にはまだ十分に知られていないと感じました。一度広まったルールは、改正されても上書きされにくいのだと思います。
売主の側で気をつけたいこと
緩和されたとはいえ、取壊しの期限を守るのは買主です。期限までに壊されなければ、特例を使えなくなるのは売主です。そのため、売買契約書に、期限内に取り壊す旨の特約を入れておくことが勧められています。
申告には、家のある市区町村が出す「被相続人居住用家屋等確認書」が必要です。買主が取り壊した場合は、取壊しの後に申請します。取壊しが2月の期限ぎりぎりになると、3月15日の申告期限までに確認書が届くか、余裕がありません。発行までの日数は市区町村によって違うので、早めに問い合わせておくのが安全です。
なお、この特例は令和9年12月31日までの売却が対象です。それ以後の扱いは、今後の改正次第です。