2026年9月9日、大阪国税局が高野山の宿坊を営む宗教法人を調査し、集団で申告漏れを指摘したという報道がありました。
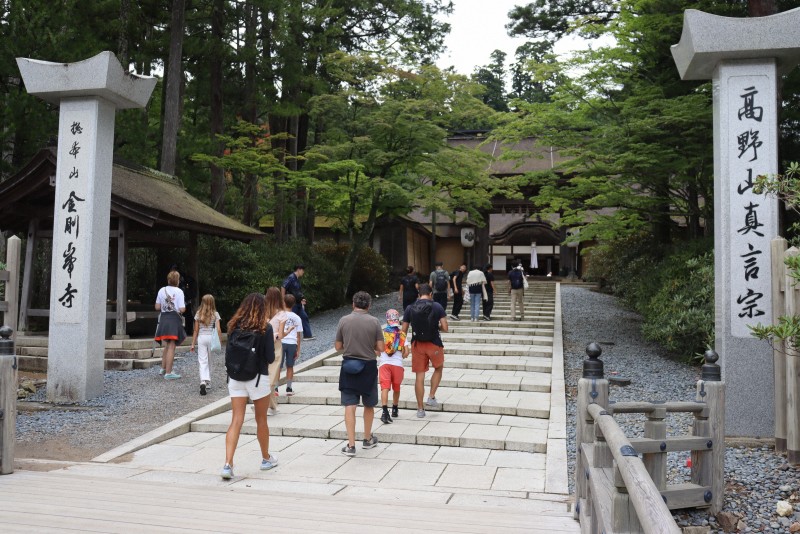
また、翌10日には、調査を受けた寺院のひとつである恵光院の住職が、当事者としての説明をnoteで公開しています。
報道と当事者の説明が並んだ珍しい機会です。月2億5,000万円の役員報酬が「不相当に高額」として否認された京醍醐味噌の事件でも、社長が実名で経緯と見解を語っていました。当事者が自分の言葉でネットを介して経緯や見解を出す。こうした形が令和のスタンダードになっていくのかもしれません。

報道された数字を並べ直す
報道によると、大阪国税局は2025年度、宿坊を手掛けるおよそ50の宗教法人のうち十数法人を調査しました。その半数以上で申告漏れがあり、総額は1億円超。追徴税額は計約6,000万円とされています。このうち総持院では、住職の家族が2022年からの3年間、宿坊の収入や布施を私的に支出していたとされ、国税局はこれを隠し給与と認定。約9,000万円の所得税の源泉徴収漏れで、重加算税を含む追徴税額は約4,000万円と報じられています。
「1億円超」は申告漏れの金額、「6,000万円」は追徴された税額です。さらに総持院の「9,000万円」は、法人の所得ではなく、源泉徴収すべきだったとされる給与の側の金額です。税目も計算の土台も違います。
恵光院の住職は、6,000万円のうち4,000万円が総持院の分なら、残る寺院は合計で2,000万円程度にしかならないと指摘しています。報道からは断定できませんが、一件あたりの規模感が見出しの印象よりかなり小さくなる可能性はあります。
宗教法人=非課税ではありません
宗教法人には税金がかからない、という理解は正確ではありません。お布施やさい銭、戒名料といった宗教活動の収入は課税されませんが、収益事業として法律で定める34種類の事業から生じた所得には、一般の会社と同じく法人税がかかります。
宿坊はその典型です。法人税基本通達15-1-39は、宗教法人が宿泊施設を持ち、信者や参詣人を宿泊させて宿泊料を受ける行為も旅館業に当たるとしています。旅館業法の許可の有無は問いません。例外は、宗教活動に関連して利用される簡易な共同宿泊施設で、宿泊料がすべての利用者について1泊1,000円(2食付きで1,500円)以下の場合だけです(同通達15-1-42)。訪日客向けに単価が上がっている宿坊が、この例外に当たることはまずないでしょう。
「申告漏れ」には見解の相違も含まれる
恵光院の住職がnoteで書いているのは、自院への指摘が売上を抜いた類の話ではなかったということです。争点は山門の檜皮葺きの葺き替え工事、約3,000万円の処理でした。寺院側は現状を保つための支出として修繕費に計上し、国税局は耐久性や価値が上がったのだから資本的支出として全額を資産計上すべきだと指摘した。交渉の末、半分を資本的支出、半分を修繕費として決着し、追徴分の300万〜400万円は納付済みとのことです。
この「修繕費か資本的支出か」というのは、税務調査では頻出の論点だと思っています。原状回復なら修繕費、使用可能期間が延びたり価値が増えたりすれば資本的支出、というのが原則です(法人税法施行令132条、法人税基本通達7-8-1)。ただ、実際の工事はきれいに二分できません。傷んだ屋根を同じ材料で葺き替えれば、意図は原状回復でも、耐久性は上がります。
通達には、どちらか明らかでない金額について、その30%と前期末取得価額の10%のいずれか少ないほうを修繕費とする特例もあります。ただし継続適用が条件で、区分が明らかでない部分にしか使えません。今回の50対50は、この特例ではなく協議の着地点と考えられます。
半数以上という割合は高いのか
「十数法人のうち半数以上で申告漏れ」という部分も、数字だけ見ると高く感じます。ただ、国税庁が公表している法人税の実地調査では、非違があった割合は近年7割を超えています。令和5事務年度は実地調査約5万9千件に対し非違が約4万5千件で、およそ76%でした。調査先は無作為に選ばれるわけではなく、申告内容や資料情報から見込みのある先が選ばれます。半数以上という割合は、この水準と比べて特別に高いとは言えません。
なお、ひとつの地域や業態に絞って同種の事業者をまとめて調べること自体は、珍しい手法ではありません。
工事の請求書は、項目ごとに分けてもらう
修繕費か資本的支出かは、工事全体をまとめて判定するものではありません。屋根の葺き替えも設備の入れ替えも間取りの変更も、一枚の請求書に「工事一式」とだけ書かれていては、議論を始める材料がありません。
見積りの段階で工事項目ごとの金額を出してもらう。どこが原状回復で、どこが機能の追加なのかを記録しておく。着工前後の写真を残す。手間はかかりますが、後から説明する場面での負担は変わります。店舗の改装でも賃貸不動産の大規模修繕でも同じです。