税金全般

税金全般

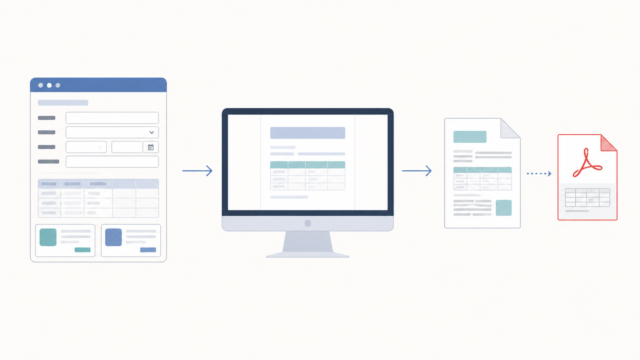
e-Taxの「電子データ」と「イメージデータ」の違い

先日、税理士登録の同期で集まって飲む機会がありました。その席で、e-Taxのイメージデータの話になりました。何を画像で送れて、何が送れないのか。意外と境目があいまいであったり、送れないものをイメージデータで送ってしまっても税務署からスルー(...
国税職員

税務署の業務センター化に伴う弊害

更正の請求や、欠損金の繰戻し還付請求といった手続きがあります。これらは、税務署が質問検査権を行使する税務調査ではなく、行政指導の範囲で進められるものです。こうした手続きは、従来は税務署の課税部門の職員が処理していました。今は業務センターに集...
税金全般

弥生会計Next(無料版)から達人シリーズに連携した方法

弥生会計Nextの無料体験プラン(以下、無料版)で記帳した法人の数字をもとに、申告書まで作成することができました。途中で、エージェント型のAI(claude code)に手伝ってもらっています。無料版にはいくつか制限があり、そのままでは申告...
税金全般

公務員を辞めて初めての住民税 ― 普通徴収をキャッシュレスで

6月は、前年の確定申告や給与支払報告書などをもとに、その年度の住民税が決まる時期です。私と、育児休業中の妻は、いずれも令和8年度の住民税が普通徴収(自分で納める方式)に切り替わりました。先日、納付書と通知書が郵送で届きました。私は昨年まで公...
税金全般

倒産防止共済を解約する前に――「課税の繰延べ」という前提と、出口の設計

倒産防止共済(経営セーフティ共済)は、契約者の都合でいつでも解約できます。「加入から〇か月は解約できない」という縛りはありません。ただし、戻ってくる解約手当金の割合は、掛金を納めた月数で変わります。納付月数が12か月に満たないと、解約手当金...
税金全般

法人税法と所得税法、条文の前提の違い

体系的な学習が必要だとわかっていながら、日々の実務に追われてなかなか手が出ない。そんな反省もあって、税務関係の専門書をときどき無目的に読むようにしています。先日、法人税法と所得税法を横並びで眺めていて、ふと気になることに気づきました。法人税...
税金全般

申請書等の取下書という実務 — 却下処分を避けるための「仕切り直し」

申告書や申請書は、一度提出してしまっても「取下書」によって取り下げることができます。法令上の提出事由に該当していなかったり、提出期限を過ぎていたりした場合、本来であれば税務署側が却下などの行政処分を行うことになります。しかし、実務ではそうな...
税金全般

陳情書・嘆願書をどう考えるか――元国税の税理士として思うこと

非OBの税理士さんと雑談していると、「嘆願書を出せば税務当局がお目こぼし的に取り扱ってくれるのか」という話題が出ることがあります。元国税という経歴のせいか、私に対してその実感を尋ねられる場面が少なくありません。今回はこのテーマについて、現時...
税金全般

買う節税より、買わない節税

節税の話題になると、必ずと言っていいほど出てくるのが、高級車や高級腕時計を法人や個人事業の資産として購入する手法です。確かに、プライベートで購入すれば一円も経費になりませんが、事業の資産として購入すれば、減価償却の手続きを通じて耐用年数にわ...
税金全般

ブラケットクリープという「ステルス増税」

日経新聞が「隠れ増税」に関する記事を出していました。物価高と賃上げが重なった結果、明確な増税の決定がないまま国民の税負担が増えている、という内容です。第一生命系の研究所の試算によると、低インフレだったコロナ危機前と比べて、2025年の家計の...